Uma sociedade empresária apresentava os seguintes Balanços Patrimoniais em 31/12/X0 e em 31/12/X1, respectivamente:
Balanço Patrimonial- 31/12/X0:
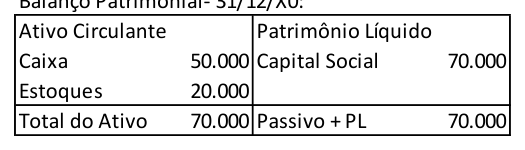
Balanço Patrimonial- 31/12/X1:
| Ativo Circulante | Passivo Circulante | ||
|---|---|---|---|
| Caixa | 25.000 | Salários a pagar | 15.000 |
| Clientes | 90.000 | IR a pagar | 4.080 |
| PECLD | -18.000 | Patrimônio Líquido | |
| Capital Social | 70.000 | ||
| Reserva de Lucros | 7.920 | ||
| Total do Ativo | 97.000 | Passivo + PL | 97.000 |
Já a Demonstração do Resultado do Exercício, em 31/12/X1, era a seguinte:
Demonstração do Resultado do Exercício- 31/12/X1:
| Receita de Vendas | 90.000 |
|---|---|
| Custo das Mercadorias vendidas | -20.000 |
| Lucro Bruto | 70.000 |
| Despesas Operacionais | |
| Despesa de Salários | -15.000 |
| Despesas com Perdas estimadas com crédito de liquidação duvidosa | -18.000 |
| Despesas de Aluguel | -25.000 |
| Lucro antes do Imposto de Renda e Contribuição Social | 12.000 |
| Imposto de Renda e Contribuição Social | -4.080 |
| Lucro Líquido | 7.920 |
Sobre a elaboração da Demonstração dos Fluxos de Caixa pelo método indireto em 31/12/X1, analise as afirmativas a seguir: I. Os montantes das contas “salários a pagar” e “imposto de renda a pagar” foram adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
II. Os montantes das contas “estoques” e “clientes” foram, respectivamente, excluídos e adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
III. No ano, o fluxo de caixa consumido pela atividade operacional foi de R$25.000.
IV. No ano, o fluxo de caixa gerado pela atividade de investimento foi superior ao obtido nas atividades de financiamento.
Em relação à elaboração da Demonstração dos Fluxos de Caixa da entidade em 31/12/X1, estão corretas as afirmativas