Uma sociedade empresária apresentava, em 31/12/X0 e em 31/12/X1, as demonstrações contábeis a seguir.
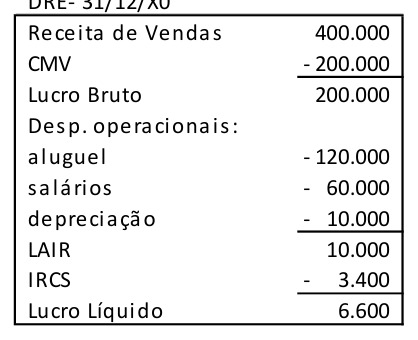
DRE- 31/12/X0
Texto contido na figura (extraído automaticamente do PDF): Receita de Vendas 400.000 CMV 200.000 - Lucro Bruto 200.000 Desp. operacionais: aluguel 120.000 - salários 60.000 - depreciação 10.000 - LAIR 10.000 IRCS 3.400 - Lucro Líquido 6.600
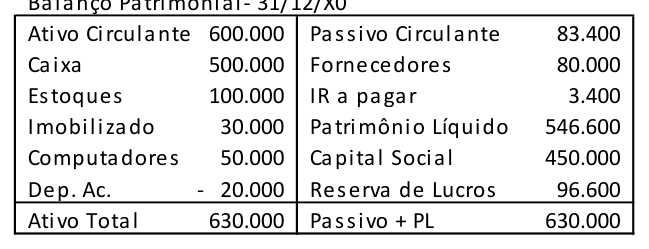
Balanço Patrimonial- 31/12/X0
Texto contido na figura (extraído automaticamente do PDF): Ativo Circulante 600.000 Passivo Circulante 83.400 Caixa 500.000 Fornecedores 80.000 Estoques 100.000 IR a pagar 3.400 Imobilizado 30.000 Patrimônio Líquido 546.600 Computadores 50.000 Capital Social 450.000 Dep. Ac. 20.000 - Reserva de Lucros 96.600 Ativo Total 630.000 Passivo + PL 630.000
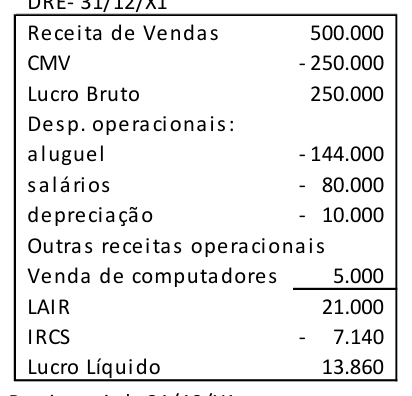
DRE- 31/12/X1
Texto contido na figura (extraído automaticamente do PDF): Receita de Vendas 500.000 CMV 250.000 - Lucro Bruto 250.000 Desp. operacionais: aluguel 144.000 - salários 80.000 - depreciação 10.000 - Outras receitas operacionais Venda de computadores 5.000 LAIR 21.000 IRCS 7.140 - Lucro Líquido 13.860
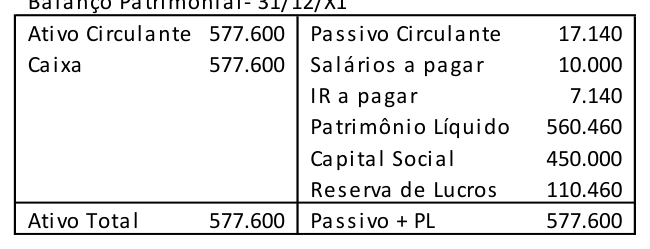
Balanço Patrimonial- 31/12/X1
Texto contido na figura (extraído automaticamente do PDF): Ativo Circulante 577.600 Passivo Circulante 17.140 Caixa 577.600 Salários a pagar 10.000 IR a pagar 7.140 Patrimônio Líquido 560.460 Capital Social 450.000 Reserva de Lucros 110.460 Ativo Total 577.600 Passivo + PL 577.600
Assinale a opção que indica o fluxo de caixa gerado pela Atividade Operacional da sociedade empresária, em 31/12/X1.
Observações: contém figura recortada do PDF; descrição da imagem pendente de preenchimento humano